CastGlobal Law Vietnam
(CAST)についてABOUT US
私たちは、2013年にベトナムに設立した日本人弁護士とベトナム人弁護士の所属する日系の弁護士事務所です。ハノイ市とホーチミン市に拠点を有しています。
ベトナムでは、大きなトラブルにならないように日常的に法務を意識して経営することが重要ですが、実際には何が問題になりうるのかや日本との違いもわからず、法的な事柄によって日々の業務に集中できないことも多く生じています。
お客様に憂いなくビジネスに集中いただくため、"法務面からベトナムビジネスを伴走する身近なパートナー"として貢献していきます。


CASTの特徴FEATURES
- 01
-
ビジネスの現状・ベトナムのスピード感に合わせたスピーディーかつ柔軟な対応
- 02
-
タイムチャージに基づかないリーズナブルで相談しやすい顧問契約の設定
- 03
-
ベトナムのM&A、不動産、企業運営に関わる法務、知財戦略などの専門分野の支援実績
活用例
- 現地の担当弁護士にチャット・メールでいつでも気軽に相談できる環境。
- 自社の担当・駐在員が変わっても、過去の経緯から把握してアドバイスしてもらうことが可能。
- 会社の総務・法務スタッフとも普段からやりとりし、社内のコンプライアンス体制・意識向上にも。
導入事例CASES




ニュースNEWS
- コラム
- 2026.11.22
- CastGlobal
【2027年7月施行】ベトナム「中小企業発展法」成立|「法人税3年免除」の法律化へ。既存制度との違い...
速報
2026年11月22日 / CastGlobal Law Vietnam
2026年11月20日、ベトナム国会で「中小企業発展法」が可決され、2027年7月1日に施行されることになりました。
報道では「新設の中小企業は法人税が3年間免除」という点が注目されていますが、この免除制度自体は2025年5月の国会決議第198号ですでに導入され、2025年の課税年度から適用されています。今回の主な意味は、時限的・特例的な「決議」で定めていた支援策を、恒久的な「法律」に移したことにあります。
本稿では、ベトナム現地の日系法律事務所の観点から、従来の制度との違い、今回明確になった点、日系企業が注意すべき点を整理します。
本稿のポイント
「法人税3年免除」と「工業団地の土地賃料30%以上減額(5年間)」は2025年から既にある制度。今回は決議から法律への「格上げ」です。
実質的な新しい変更点は、課税方式を選べる売上上限が30億ドンから100億ドンへ引き上げ(2027年課税年度から)、中小企業の判定基準の見直し、土地賃料支援の手続の明確化などです。
税の細かい条件は中小企業発展法ではなく、同日に可決された法人税法等の改正法と今後の政令で定められます。
日系(外資系)の現地法人が対象になるかは、税務当局の見解が一時割れていました。現在は対象となり得るとの公式見解が出ていますが、個別に要件を確認することが重要です。
今回のニュースは、同じ日に可決された2本の法律をまとめて理解する必要があります。
2017年の中小企業支援法(Luật Hỗ trợ doanh nghiệp nhỏ và vừa、法律第04/2017/QH14号)に代わる新法です。全4章32条で、2027年7月1日に施行されます。採決では出席議員485名全員が賛成しました(議員総数に対しては97.19%)。報道で「全会一致」と紹介されているのは、この「出席議員全員の賛成」を指しています。
名称が「支援法」から「発展法」に変わったとおり、個別の活動への補助から、企業自身の能力・生産性・持続的成長を高める方向へ重点を移すことが狙いとされています。
同日午後に可決された税法の改正法です。ここが実務上は重要で、中小企業発展法の審議の過程で、法人税・個人所得税に関する具体的な内容はこの改正法の側に移されました。中小企業発展法そのものは税の支援について原則を定めるにとどまり、対象者・条件・優遇の程度・期間は税法と政令に委ねられています。改正法は原則として2027年1月1日に施行されます。
ご質問の多い点ですが、新設の中小企業に対する法人税3年免除は、以下の法令ですでに導入済みです。
民間経済発展のための特別な仕組み・政策に関する国会決議(Nghị quyết 198/2025/QH15、2025年5月17日採択・同日施行)第10条第4項:中小企業について、最初の企業登録証明書(ERC)の発行日から3年間、法人税を免除。
同決議第7条:工業団地等のインフラ開発業者から土地を転借する中小企業等について、最初の5年間、転借賃料を最低30%減額する支援。
国会決議第198号の詳細を定める政令(Nghị định 20/2026/NĐ-CP、2026年1月15日公布)第7条第3項:初めて企業登録をした中小企業の3年間免除の条件・除外事由を規定。2025年課税年度から適用。
そのため、今回の法人税3年免除については、「すでに運用されている免除制度が、恒久的な法律の条文に格上げされた」という理解が適切です。報道でも、3年免除は法人税法に「引き続き規定される」と説明されています。
項目
これまで
今回(2027年〜)
根拠法令の性格
国会決議第198号(特例的な措置)+政令第20号
中小企業発展法・改正法人税法(恒久的な法律)
新設中小企業の法人税免除
最初のERC発行日から3年間(2025年課税年度から適用)
同内容を法人税法に規定。合併・分割・組織変更による設立や、同じ支配株主による「解散→再設立」は対象外とする方向(詳細は政令。現行の「他社と経営者・最大出資者が重なる場合」の除外がどう引き継がれるかは未確定)
課税方式の選択
年間売上30億ドン以下
年間売上100億ドン以下に拡大。「課税所得×税率」か「売上×一定割合」かを選択可。2027年課税年度から。政府が基準額を見直し可能
工業団地の土地賃料支援
転借契約締結から5年間、最低30%減額(決議第198号)
同水準を法律に規定。支援額は企業の支払額から直接差し引く方式。地方政府に土地・賃料情報(支援前後)の公開義務
中小企業の判定基準
2017年法+政令で業種別に規定
前年の平均従業員数300人以下で、かつ総資本1,500億ドン以下または前年売上4,000億ドン以下(報道ベース)。新設企業・複数業種・季節労働者・支援期間中の規模変化の扱いは政令で規定
公共調達
―
200億ドン未満の入札案件について中小企業向けの枠を確保する仕組み。具体的な比率等は政令(国際入札は一部除外)
第一に、法的な安定性です。決議第198号は「特別な仕組み」として導入されたもので、いつまで続くのかという不安がありました。法律に規定されたことで、中長期の投資計画に組み込みやすくなります。
第二に、濫用防止のルールです。組織再編や「一度解散して同じオーナーで作り直す」ことで免除期間をリセットする手法は認めない方針が明示されました。
第三に、二重適用の回避です。移行規定は決議第198号との整合を取り、同じ活動に2つの支援制度が並行して適用されないよう設計されています。現在進行中の支援は継続される見込みです。
決議第198号は「民間経済」の発展を目的としていたため、外国投資企業(FDI企業)が対象になるかが問題となりました。実際に、ホーチミン市の税務当局が「外資系の中小企業は3年免除の対象外」と回答した例が報じられています。
その後、税務総局(Cục Thuế)は2026年6月11日付の公文第3896/CT-CS号で、ベトナム法に基づき設立された外資系企業も、初めて企業登録をした中小企業の要件を満たせば3年免除を受けられるとの見解を示し、各地の税務当局に統一的な運用を求めました。
もっとも、公文(Công văn)は法令そのものではなく、実際の運用は税務署ごとに差が出ることがあります。新法・改正税法の本文や今後の政令で外資系企業の扱いがどう書かれるかは、現時点では明確ではありません。当事務所としては、外資系現地法人が免除を適用する場合、上記公文を根拠として整理したうえで、要件該当性の資料を保存し、必要に応じて管轄税務署の確認を取っておくことをお勧めします。
2025年の導入当初から最も問い合わせが多かったのが、この除外要件です。現行の政令第20/2026/NĐ-CP号第7条第3項は、初めて企業登録をした中小企業であっても、次の場合には3年免除を適用しないと定めています。
現行制度で3年免除の対象外となる主なケース
組織再編による新設(b1):合併(吸収・新設)、分割、分離、所有者の変更、企業形態の変更(有限会社から株式会社への変更など)によって新たに設立された会社。
経営者・主要出資者が他社と重なる場合(b2):新会社の法定代表者(出資者でない場合を除く)、合名社員、または最大出資者が、現在活動中の他の会社、または解散から12か月以内の会社で、法定代表者・合名社員・最大出資者を務めていた場合。
対象外の所得:免除の対象となる会社であっても、法人税法(法律第67/2025/QH15号)第18条第3項で優遇の対象外とされる所得(持分・株式の譲渡益、不動産の譲渡益など)には免除が及びません。
特に「b2」は、個人の起業家が会社を作り直して免除を繰り返し受けることを防ぐ趣旨の規定ですが、文言が広いため解釈が分かれ、財務省の質疑応答窓口にも多くの照会が寄せられました。財務省は個別の結論を示さず、管轄の税務当局に確認するよう回答している例が多く、現在も明確な線引きがあるとはいえません。
日系企業にとって注意が必要なのは、最大出資者が日本の親会社であるケースです。例えば、すでにベトナムに現地法人を持つ日本企業が、2社目の現地法人を100%出資で設立する場合、新会社の最大出資者(親会社)が「活動中の他の会社(1社目)の最大出資者」でもあることになります。条文上の「最大出資者」に法人が含まれるのか、日本法人そのものが「活動中の会社」に当たるのかは明記されていませんが、文言どおりに読めば除外される可能性があります。一方、法定代表者については「出資者でない場合を除く」という例外があります。日本から派遣される社長は、通常は新会社に出資していない「雇われ社長」です。そのため、その社長が他の現地法人の法定代表者を兼ねていても、法定代表者の要件だけで除外されることはないと考えられます。
なお、今回の改正法人税法では、組織再編による設立と「同じ支配株主による解散→再設立」を対象外とする方針が報じられていますが、現行の「b2」の要件がそのまま引き継がれるのか、表現が見直されるのかは、施行政令を待つ必要があります。
免除期間は「最初の企業登録証明書の発行年」から連続する3課税年度で数え、売上や利益が出ているかどうかは関係ありません。すでに設立済みの会社は残りの期間のみが対象です(例えば2024年に設立した会社であれば、2025年・2026年分が対象となり得ます)。最初の課税年度が12か月未満の場合は、その年度から免除を受けるか、翌年度から開始するかを選べます。また、他の優遇措置(投資優遇など)と重なる場合は最も有利なものを1つ選び、優遇期間中は変更できません。設立初年度は赤字になりやすい事業も多いため、どの年度から開始するかは事業計画と合わせて検討する価値があります。
ベトナムの判定基準は、従業員数・資本・売上を現地法人ごとに判断する形で報じられており、日本の大企業の子会社であることだけで除外されるとの規定は、現時点の報道からは確認できません。ただし、親会社の規模を考慮するかどうかは政令や税務当局の解釈に委ねられる余地があり、明確とはいえません。資本金の大きい製造業の現地法人は、総資本の基準(1,500億ドン)にも注意が必要です。
売上に一定割合を掛ける方式は、経費の把握が難しい小規模事業者の事務負担を軽くする一方、利益率が低い会社や赤字の会社には不利になり得ます。また、選んだ方式をどのくらいの期間変えられないかは政府が定める予定です。サービス業の小規模な現地法人やスタートアップは、2027年の課税年度に向けて、税理士・会計事務所と試算をしておくと安心です。なお、100億ドンは為替次第ですが日本円でおおむね6,000万円前後の規模です。
賃料支援の財源や上限、基準となる賃料、手続は政令と各地方政府の決定に委ねられています。決議第198号の段階でも、地方によって運用の進み具合に差がありました。これから工業団地への入居を検討する場合は、転借契約の中で、支援が適用された場合の賃料の扱い、申請手続の分担、支援が取り消された場合の精算方法を、開発業者との間で明記しておくことをお勧めします。
法人税の免除は、企業自身が要件を判断して申告する仕組みです。免除期間中も申告義務はなくならず、後日の税務調査で「中小企業の要件を満たしていなかった」と判断されれば、追徴や延滞金の対象となり得ます。毎年度、従業員数・資本・売上の根拠資料を整理しておくことが重要です。
2025年以降に設立した現地法人:決議第198号・政令第20号に基づく3年免除を適用できているか、2025年度の確定申告を確認する。
これから設立・再編を予定している企業:新設か再編か、法定代表者・最大出資者が他の活動中の会社と重なっていないか(日本の親会社が既存の現地法人の最大出資者である場合を含む)を、設立スキームの段階で確認し、必要に応じて管轄税務当局の見解を取る。
売上100億ドン以下の企業:2027年課税年度に向けて、2つの課税方式を試算・比較する。
工業団地への入居を検討中の企業:転借契約に賃料支援の取扱いを織り込む。
共通:法律の公布後の正式な条文と、今後出される施行政令の内容を確認する。報道の要約だけでなく、原文の条文に基づいて判断する。
- お知らせ
- 2026.11.12
- CastGlobal
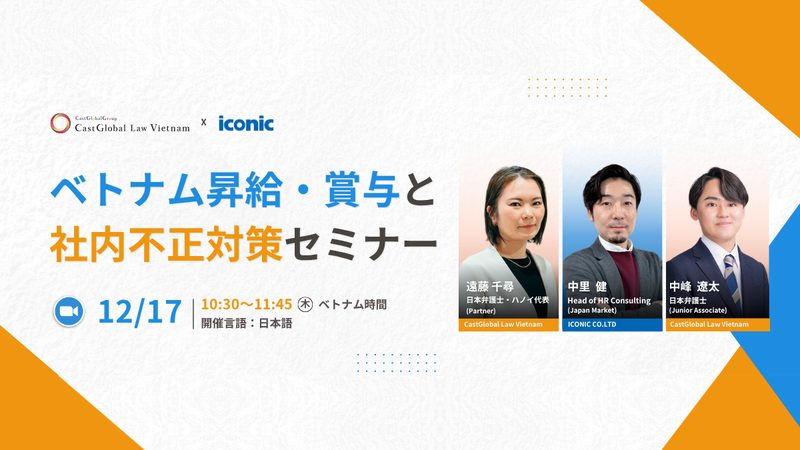
【ICONIC×CastGlobal】ベトナム昇給・賞与と社内不正対策セミナー(12/17・オンライ...
セミナーのご案内
2026年11月12日 / CastGlobal Law Vietnam
2026年12月17日(木)、賃金設計コンサルティングに強みを持つICONIC社と当事務所の合同オンラインセミナーを開催します。来年度の昇給・賞与で社員の意欲を高める「攻め」と、社内不正や退職トラブルから会社を守る「守り」。年末の人事・労務の見直しに役立つ実務のポイントを、それぞれの専門の立場から解説します(参加無料)。
お申込みはこちら(参加無料)
※ 共催者ICONIC社の申込ページに移動します
事業環境や人材市場が大きく変化するベトナムでは、頑張る社員にしっかり報いる仕組みと、ルールに反する行為に適切に対応する仕組みの両方が、健全な組織づくりに欠かせません。
特に社内不正への対応は、事実調査の進め方や懲戒手続の段取りを誤ると、処分そのものが無効と判断されたり、元従業員との紛争に発展したりするおそれがあります。本セミナーでは、賃金管理のプロであるICONIC社と、ベトナムで数多くの日系企業の法務をサポートしてきた当事務所が共同登壇し、来年度に向けた人事・労務の両面のポイントをお伝えします。
セミナー名
【ICONIC×Cast Vietnam合同】ベトナム昇給・賞与と社内不正対策セミナー
日時
2026年12月17日(木)10:30〜11:45(ベトナム時間)
日本時間 12:30〜13:45
形式
Zoomによるオンライン開催(日本語)
参加費
無料
共催
ICONIC Co., Ltd. / CastGlobal Law Vietnam Co., Ltd.
お申込み
こちらの申込ページからお申込みください
第1部(30分)2027年度に向けた昇給・賞与の最新動向と決め方|登壇:ICONIC
「ベトナム昇給・賞与調査2027」から見る最新の昇給・賞与動向
昇給・賞与の検討でよくあるお悩みパターン
賃金管理のプロが解説する、2027年度に向けた昇給・賞与の考え方と実務ポイント
第2部(30分)社内不正への実務対応|登壇:CastGlobal Law Vietnam
社内不正事案の労務 ― 発覚から調査、懲戒処分までの進め方と注意点
退職関連の手続きの実務 ― トラブルを残さない退職・契約終了の進め方
質疑応答(15分)
氏名
所属・役職
中里 健
ICONIC/Head of HR Consulting, Japan Market
遠藤 千尋
CastGlobal Law Vietnam 日本弁護士・ハノイ代表
中峰 遼太
CastGlobal Law Vietnam 日本弁護士
来年度の昇給・賞与の決め方を検討している経営者・人事責任者の方
社内不正への備えや、発覚時の対応を整理しておきたい方
ベトナムの人事・労務実務を担当されている方
以下のボタンから、共催者ICONIC社の申込ページにてお申込みください。
セミナーに申し込む(参加無料)
ご留意事項
お申込みフォームはICONIC社が運営しています。ご入力いただいた情報の取扱いについては、申込ページの記載をご確認ください。
セミナーは一般的な情報提供を目的とするものです。個別の案件に関するご相談は、当事務所まで別途お問い合わせください。
内容・講師は都合により変更となる場合があります。
C
CastGlobal Law Vietnam Co., Ltd.
ベトナム・ホーチミン市およびハノイ拠点の日系法律事務所。日系企業向けの企業法務、M&A、コンプライアンス、労務、知的財産を中心に、日本国弁護士と現地ベトナム人弁護士の協働によりリーガルサービスを提供しています。
- お知らせ
- 2026.11.11
- CastGlobal
【登壇報告】CODA「日本コンテンツの将来展望セミナー」でベトナムの著作権保護の最新動向を講演しまし...
お知らせ
2026年11月11日 / CastGlobal Law Vietnam
2026年11月9日、一般社団法人コンテンツ海外流通促進機構(CODA)主催の「日本コンテンツの将来展望セミナー」が東京・銀座で開催され、CODAベトナムセンター代表を務める当事務所代表 工藤拓人が登壇しました。
本セミナーは、政府の成長戦略でコンテンツ産業が重点分野の一つに位置づけられていることを背景に、CODAが主催したものです。経済産業省 文化創造産業課の梶直弘課長による基調講演「コンテンツ産業政策の最新動向」、CODA後藤健郎代表理事による今後の事業展望の講演に続き、当事務所代表が「ベトナムにおける著作権保護の最新動向―2026年施行の法制度改正と海賊版対策の実務―」と題して講演しました。
日時:2026年11月9日(月)15:00〜16:30
会場:THE GRAND GINZA(東京都中央区銀座)
主催:一般社団法人コンテンツ海外流通促進機構(CODA)
開催報告(CODA公式):「日本コンテンツの将来展望セミナー」を開催(CODAウェブサイト)
米国通商代表部(USTR)は2026年4月30日、スペシャル301条報告書でベトナムを知的財産保護の「優先国(Priority Foreign Country)」に指定し、5月29日には通商法301条に基づく調査を開始しました。これと前後して、ベトナム政府は首相の指示のもと、海賊版サイトの一斉取締りを進めています。大規模な映画・アニメの海賊版サイトの運営者が刑事立件されるなど、取締りは「警告・削除」から「刑事責任の追及」へと重心を移しつつあります。
法令
ポイント
知的財産法改正法(法律131/2025/QH15、2026年4月1日施行)
オンラインプラットフォーム事業者の責任の明確化、知的財産権の出資・担保・取引への活用など、「保護」から「活用」までを視野に入れた改正
著作権関連の政府令改正(政府令134/2026/NĐ-CP。政府令17/2023/NĐ-CPを改正)
AIの学習目的での著作物利用について、非商業目的の場合の要件、権利者による利用の留保(オプトアウト)、商業利用時の記録保存・使用料の支払い等のルールを新設
著作権分野の行政処分に関する政府令(政府令341/2025/NĐ-CP、2026年2月15日施行)
著作権・著作隣接権侵害に対する行政処分の枠組みを整備。侵害コンテンツの削除に応じないプラットフォーム事業者への処分も規定
刑事手続を動かすためには、権利者であることの証明、正規版の価格資料、侵害の規模を示す資料など、ベトナムの捜査機関・鑑定機関が求める形式で証拠をそろえることが欠かせません。また、ベトナムでは各公安当局、「著作権局」「著作権保護センター」「音楽著作権協会」など名称の似た組織が別々の役割を担っており、どの機関に何を依頼するかの見極めが、手続の成否を左右します。
セミナー後の動き:日越首脳が海賊版対策の協力強化に合意
トー・ラム書記長兼国家主席の訪日(2026年11月8日〜11日)にあわせて採択された「日本・ベトナム共同ビジョン声明」では、コンテンツ産業の健全な発展の観点からサイバー空間での著作権侵害対策の必要性が確認され、マンガやアニメの海賊版サイトについて、両国が協力を強化することで一致しました。首脳レベルの文書で漫画・アニメの海賊版対策が明記されたことは、今後の日越協力の大きな後押しになると考えられます。
当事務所は、2026年4月に開設されたCODAベトナムセンターの運営に携わり、日本の権利者とベトナムの関係当局・機関との連絡・調整を通じて、日本コンテンツの保護に取り組んでいます。ベトナムでのコンテンツ配信・ライセンス、知的財産の管理、侵害への対応についてお困りの際は、お気軽にご相談ください。
情報ソース: CODA「『日本コンテンツの将来展望セミナー』を開催」(https://coda-cj.jp/news/2941/)、外務省「日本・ベトナム共同ビジョン声明」(2026年11月)、USTR 2026 Special 301 Report、ベトナム法律131/2025/QH15、政府令134/2026/NĐ-CP、政府令341/2025/NĐ-CP、当事務所調査
免責事項: 本記事の内容は2026年11月11日時点の情報に基づいています。制度の詳細は今後変更される可能性があります。個別の案件については専門家にご相談ください。
- コラム
- 2026.11.03
- CastGlobal
【ベトナム労務】2027年1月1日からの最低賃金改定|政令399/2026/NĐ-CPのポイントと企...
速報
2026年11月3日 / CastGlobal Law Vietnam
ベトナム政府は2026年11月2日、労働契約に基づき働く労働者の最低賃金を定める政令第399/2026/NĐ-CP号(以下「政令399号」)を公布しました。2027年1月1日から、地域別の月額最低賃金は31万〜39万ドン(平均約7.8%)引き上げられ、第1地域では月額570万ドンとなります。本稿では、新しい最低賃金額、適用地域の判定ルール、社会保険・失業保険への波及、違反時の罰則、そして年内に企業が進めるべき実務対応を、ベトナム現地の日系法律事務所の観点から整理します。
本稿のポイント
2027年1月1日施行。現行の政令293/2025/NĐ-CPは同日で失効します。
月額最低賃金は第1地域570万ドン、第4地域404万ドン。上昇率は第4地域が最も高く約9.2%です。
失業保険料の算定上限(最低賃金の20倍)も連動し、第1地域では月1億1,400万ドンに上がります。
ハイフォン・フンイエン・ダナン・ドンナイ・ホーチミン市の一部で地域区分の見直しが行われており、「金額」と「地域」の二重の変更に注意が必要です。
最低賃金を下回る支払いは、組織の場合最大1億5,000万ドンの罰金に加え、不足額と利息の支払いが命じられます。
政令399号は、ファム・ティ・タイン・チャー(Phạm Thị Thanh Trà)副首相が政府を代表して署名し、2026年11月2日に公布されました。2027年1月1日から施行され、2026年1月1日から適用されている政令293/2025/NĐ-CP(以下「政令293号」)に代わるものです。
適用対象は、労働法に基づく労働契約で働く労働者と、これを雇用する使用者(企業、機関、組織、協同組合、世帯、個人)です。外資系企業・日系企業も当然に対象となります。
今回の改定額は、2026年7月16日に国家賃金評議会が全会一致で合意した「平均7.8%引き上げ」の勧告をそのまま採用したものです。なお、労働側(ベトナム労働総同盟)は当初、平均9.8%または8.5%の2案を提示していましたが、最終的に7.8%で労使が歩み寄った形です。前回(政令293号、2026年1月施行)の平均7.2%に続き、2年連続で7%を超える引き上げとなります。
政令399号第3条1項は、地域別の最低賃金を次のとおり定めています(上昇率は当事務所算出)。
地域
現行
(政令293号)
2027年1月1日〜
(政令399号)
増加額
上昇率
第1地域
5,310,000
5,700,000
+390,000
約7.3%
第2地域
4,730,000
5,080,000
+350,000
約7.4%
第3地域
4,140,000
4,450,000
+310,000
約7.5%
第4地域
3,700,000
4,040,000
+340,000
約9.2%
地域
現行(政令293号)
2027年1月1日〜(政令399号)
増加額
第1地域
25,500
27,400
+1,900
第2地域
22,700
24,400
+1,700
第3地域
20,000
21,400
+1,400
第4地域
17,800
19,400
+1,600
金額の上がり幅は第1地域が最大ですが、上昇「率」では第4地域(約9.2%)が最も高くなっています。地方の工場など第3・第4地域に拠点を持つ企業ほど、人件費への影響を相対的に大きく見積もっておく必要があります。
適用される最低賃金は、会社の本店所在地ではなく「使用者が活動している場所」で決まります。政令399号の判定ルールは次のとおりです。
原則:使用者が活動する地域の最低賃金を適用します。
支店・事業所:最低賃金の異なる地域に支店等がある場合、各支店等が所在する地域の最低賃金を適用します(本社が第1地域でも、第3地域の工場には第3地域の金額が適用されます)。
工業団地等:工業団地、輸出加工区、ハイテクパーク、集中デジタル技術区、特別経済区、自由貿易区、ハイテク農業区が複数の地域にまたがる場合は、そのうち最も高い最低賃金を適用します。
名称変更・分割:地名の変更や分割があった地域では、新たな規定が出るまで変更・分割前の地域の最低賃金を一時的に適用します。
新設・統合:最低賃金の異なる複数の地域から新設された地域では、新たな規定が出るまで最も高い最低賃金を適用します。
地域ごとの区分は政令399号の付録(Phụ lục)で定められています。2025年7月の地方行政再編(34省・市体制、郡レベルの廃止)以降、区分はコミューン・坊(xã・phường)単位で指定されています。
内務省が2026年9月に公表した政令草案では、ハイフォン市、フンイエン省、ダナン市、ドンナイ市、ホーチミン市の5地方で区分の引き上げが提案されていました。たとえばホーチミン市では、旧バリア・ブンタウ省のBà Rịa、Long Hương、Tam Long、Long Hải、Long Điền、Châu Đức方面のほか、Cần Giờ、Côn Đảo特区などを第2地域から第1地域に引き上げる案が示されていました。該当地域では、金額の改定と地域の格上げが同時に生じるため、実質的な上昇幅が大きくなります。
ご注意
上記の区分見直しは草案段階の情報です。最終的な区分は、公布された政令399号の付録で拠点ごとに必ずご確認ください。特に、統合後の新しい坊・コミューン名と、従来の住所表記(旧区・旧県名)の対応関係を取り違えるケースが見られます。行政再編による地域区分の変化については、最低賃金の区分変更へ|128/2025/NĐ-CPの要点と実務影響もあわせてご参照ください。
最低賃金の根拠は労働法(法律第45/2019/QH14号)第91条で、「通常の労働条件の下で最も単純な業務を行う労働者に支払われる最も低い賃金」と定義されています。地域ごとに月額・時間額で定め、政府が国家賃金評議会の勧告に基づいて決定します。
政令399号第4条は、月給制の労働者について、所定労働時間を勤務し合意した労働基準・業務を完了した場合の「業務または職位に応じた賃金(mức lương theo công việc hoặc chức danh)」が月額最低賃金を下回ってはならないと定めています。労働法第90条は賃金を「業務・職位に応じた賃金額」「手当」「その他の補助」で構成されるものとしており、最低賃金と比較されるのは手当を除いた基本給部分であると解されています。手当を含めた総支給額で最低賃金を上回っていても、基本給が下回っていれば違反となる点にご注意ください。
また、週給・日給・出来高給・請負給の労働者については、所定労働時間を基準に月額または時間額に換算したうえで、最低賃金を下回っていないかを判断します。
月額換算:週給×52週÷12か月、日給×月の所定労働日数、または月の所定労働時間内の出来高給・請負給
時間額換算:週給・日給÷週・日の所定労働時間、または出来高給・請負給÷所定労働時間
政令399号は、使用者に対し、労働契約、労働協約、社内規程の内容を見直し、必要な調整を行うことを求めています。そのうえで、残業代、深夜労働手当、現物での補給などの法定の賃金制度を廃止・削減してはならないと明記しています。
さらに、労働契約や労働協約などで既に合意している、政令399号より労働者に有利な条件は、当事者間で別段の合意をしない限り引き続き適用されます。政令は例として次のような制度を挙げています。
職業訓練・学習を要する業務・職位について、最低賃金より少なくとも7%高く支払う制度
重労働・有害・危険な業務について、通常条件の同等業務より少なくとも5%(特に重労働・有害・危険な業務は7%)高く支払う制度
これらの「7%・5%上乗せ」は、2022年以降の政令では一律の法的義務とはされていませんが、旧制度に沿って労働契約や賃金規程に組み込んでいる企業は少なくありません。その場合、最低賃金の改定に合わせて上乗せ後の金額も見直す必要があります。上乗せ規定を廃止したい場合は、労働者との合意が必要となり、一方的な廃止は紛争の原因となりますので慎重な対応をお勧めします。
雇用法(法律第74/2025/QH15号、2026年1月1日施行)第34条2項により、失業保険料の算定基礎となる賃金の上限は「地域別月額最低賃金の20倍」とされています。そのため、今回の改定により上限額も自動的に上がります。
地域
2026年の上限(VND/月)
2027年1月〜の上限(VND/月)
第1地域
106,200,000
114,000,000
第2地域
94,600,000
101,600,000
第3地域
82,800,000
89,000,000
第4地域
74,000,000
80,800,000
管理職やエンジニアなど、基本給が上限を超える高所得のベトナム人従業員を多く抱える企業では、失業保険料の会社負担・本人負担がともに増える点にご注意ください。
これに対し、強制社会保険・健康保険の算定上限は、社会保険法(法律第41/2024/QH15号)上、地域別最低賃金ではなく「基準額(mức tham chiếu)」の20倍とされています。現在の基準額は2026年7月1日以降の基礎給と同額の253万ドンで、上限は5,060万ドンです。この上限は今回の政令399号では変わりません。「最低賃金が上がる=すべての保険料の上限が上がる」わけではない点は、給与担当者の方とも共有しておくと安全です。
基本給を最低賃金ぎりぎりに設定している従業員については、基本給の引き上げに伴い、社会保険・健康保険・失業保険の算定基礎、および労働組合費(社会保険算定賃金総額の2%)も連動して増加します。
労働分野の行政違反処罰を定める政令283/2026/NĐ-CP(2026年9月10日施行、旧政令12/2022/NĐ-CPに代わるもの)第23条は、最低賃金を下回る賃金の支払いに対し、違反した労働者数に応じて次の罰金を定めています。
違反対象の労働者数
個人の場合(VND)
組織(会社)の場合(VND)
1〜10人
2,000万〜3,000万
4,000万〜6,000万
11〜50人
3,000万〜5,000万
6,000万〜1億
51人以上
5,000万〜7,500万
1億〜1億5,000万
組織に対する罰金は個人の2倍とされています。罰金に加え、不足していた賃金の全額と、国営商業銀行が公表する要求払預金の最高金利で計算した利息の支払いが是正措置として命じられます。罰金額そのものよりも、従業員全員分の差額と利息を遡って支払うことになる点が、実務上の大きなリスクです。
施行まで約2か月です。2027年1月分の給与計算に間に合うよう、次の順で準備を進めることをお勧めします。
拠点ごとの地域判定:本社・支店・工場・倉庫など、すべての事業所について政令399号の付録で地域区分を確認します。区分見直しの対象となった5地方に拠点がある場合は特に入念に確認してください。
基本給の点検:手当を除いた基本給が新しい最低賃金(および上乗せ規定がある場合はその金額)を下回っていないか、従業員ごとに確認します。
賃金テーブル全体の調整:下位等級だけを引き上げると、上位等級との差が縮まり、不公平感や離職の原因になります。等級間の差をどう維持するかを含めて検討します。
書面の見直し:労働契約(付録の締結を含む)、賃金規程、労働協約、就業規則など、最低賃金に言及する社内文書を整合させます。賃金テーブルを改定した場合は、職場に公示する必要があります。
保険料の再計算とシステム設定:社会保険・健康保険・失業保険・労働組合費の算定額を再計算し、失業保険の新上限を給与システムに反映します。
取引契約の価格改定条項の確認:警備・清掃・社員食堂・人材派遣・構内請負など、人件費が中心の外注契約では、最低賃金の改定を理由とする値上げ要請が想定されます。逆に、自社がサービスを提供する側であれば、価格改定条項の有無を確認し、顧客との交渉を早めに始めることをお勧めします。
2027年度予算への反映と社内周知:日本本社への予算説明では、最低賃金そのものの上昇だけでなく、賃金テーブル全体の調整や保険料の増加を含めた総額で示すと、承認が得やすくなります。
2026年1月の平均7.2%に続き、2027年1月にも平均約7.8%の引き上げが実施されます。ベトナムでは最低賃金が毎年のように7%前後のペースで上がっていく前提で、中長期の人件費計画を立てることが現実的です。
今回は金額の改定に加え、一部地方で地域区分の見直しも行われています。「自社の拠点はどの地域か」「基本給だけで最低賃金を満たしているか」「上乗せ規定や外注契約への波及はないか」という3点を年内に確認しておくことで、施行後のトラブルを防ぐことができます。賃金規程や労働契約の見直し、地域判定でご不明な点があれば、お気軽に当事務所までご相談ください。
関連コラム
ベトナム最低賃金案 2026年7.2%UP|地域別新額と企業が取るべき対応
【ベトナム労務】2024年7月1日からの最低賃金の変更について
最低賃金の区分変更へ|128/2025/NĐ-CPの要点と実務影響(2025年7月1日〜)
【資料ダウンロード】ベトナム労務Q&A
情報ソース:政令399/2026/NĐ-CP全文および付録(ベトナム政府電子情報ポータル xaydungchinhsach.chinhphu.vn、2026年11月3日掲載)/国家賃金評議会第2回会合の結果(同ポータル、2026年7月20日掲載)/内務省「2027年1月1日からの最低賃金適用地域リスト(草案)」(同ポータル、2026年9月29日掲載)/労働法(法律第45/2019/QH14号)/雇用法(法律第74/2025/QH15号)/社会保険法(法律第41/2024/QH15号)/政令283/2026/NĐ-CP/当事務所独自調査。上昇率・保険料上限額は当事務所の算出によります。
免責事項:本記事の内容は2026年11月3日時点の情報に基づいています。制度の詳細や運用は今後変更される可能性があります。個別の案件については専門家にご相談ください。
- コラム
- 2026.10.31
- CastGlobal
ベトナム法人税30%減額(2026・2027年度)|日系子会社は対象?親子合算・注意点を整理...
速報
2026年10月31日 / CastGlobal Law Vietnam
ベトナムで、売上100億VND(約38万USD)以下の企業の法人税を、2026・2027年度の2年間に限り30%減額する政府令が、2026年10月29日に施行されました。日系の100%子会社も対象になり得る一方、売上の数え方や見込み違いの際の追納など、実務上の注意点もあります。本稿では、ベトナム現地の日系法律事務所の観点から、制度の背景と要点、グループ会社の扱いを整理します。
本稿のポイント
売上100億VND以下の企業・組織は、2026・2027年度の法人税額が30%減額されます。
既存の軽減税率(15%・17%)と重ねて使え、実効税率は最も低い場合で10.5%になります。
売上の判定は法人単位で、親会社やグループ会社の売上とは合算しません。
判定に使う売上には金融収益やその他の収入も含まれ、見込みが外れた場合は追納が必要です。
今回の減税は、2段階で制度が整いました。まず、法人・個人の所得税減税に関する国会決議(国会決議 43/2026/QH16、2026/8/24)で枠組みが決まりました。その細則を定める政府令(政府令 398/2026/NĐ-CP、2026/10/29)が施行されたことで、実際の申告に反映できる状態になりました。
項目
内容
対象
ベトナム法に基づき設立された企業、協同組合、公的事業単位、その他の組織
売上要件
各年度の年間売上が100億VND(約38万USD)以下
減額の内容
納付すべき法人税「額」の30%(税率の引下げではありません)
対象年度
2026年度・2027年度(2026年度は年度全体に適用)
適用方法
四半期の予定納付の段階で、会社が自ら減額を計算
なお、同じ国会決議・政府令で、売上100億VND以下の個人事業主の所得税も30%減額されています。本稿では、法人税の部分を中心に解説します。
2026年は、国際的な紛争の影響で燃料価格が高騰しました。政府はガソリン等にかかる税を引き下げるなど、物価対策を重ねてきました。6月には、法人税・付加価値税・個人所得税・土地賃料の納付期限を延長する措置もとられています(政府令 245/2026/NĐ-CP、2026/6/27)。
納付期限の延長は資金繰りを助けますが、最終的な税負担は変わりません。今回の30%減額は、税額そのものを減らすもので、支援を一段進めた形といえます。財務大臣は国会で、小規模事業者の困難を和らげて生産・事業を安定させるとともに、インフレ抑制とマクロ経済の安定にもつなげると説明しています。
政府は、VCCI(ベトナム商工会議所)などが行った調査で、売上規模がごく小さい事業者ほど苦境にあり、耐える力も弱いことが示されたとしています。そこで、対象を売上100億VND以下に絞りました。税収減は、2年間で約6.7兆VND(約2.55億USD)と見込まれています。
当初は10月の国会会期で審議する予定でしたが、これを前倒しし、8月の臨時会で出席議員481人中480人の賛成により可決されました。国会決議は成立と同時に施行されています。
当事務所の見方
制度の主眼は、個人事業主と零細企業の支援です。日系子会社が対象に入るのは、副次的な効果と思われます。後述のとおり、外資子会社の扱いについて細かな定めがないことも、この制度設計から理解できます。
ベトナムでは、法人所得税法(Law 67/2025/QH15)により、年間総売上30億VND以下の企業に15%、30億VND超500億VND以下の企業に17%の軽減税率が適用されています(標準税率は20%)。
今回の30%減額は、税率ではなく「税額」を減らす仕組みです。そのため、軽減税率と重ねて使えます。30%減額後の実効税率は、次のとおりです。
区分(年間総売上)
適用税率
30%減額後の実効税率
30億VND以下
15%
10.5%
30億VND超〜100億VND以下
17%
11.9%
100億VND以下だが、関連会社要件により標準税率が適用される会社
20%
14%
他の優遇税制を受けている会社は、優遇分を控除した後の税額に30%減額をかけます。また、減額の対象となる税額は、キャピタルゲインなど法人所得税法第18条3項の所得を含む、その年度の全所得にかかる税額です(政府令 398/2026/NĐ-CP 第3条2項)。
対象は「ベトナム法に基づき設立された企業・組織」です。ベトナムで設立した日系の100%子会社も、これに当たります。一方、駐在員事務所や、外国契約者税(FCT)で課税される外国法人は、ベトナム法に基づき設立された組織ではないため、対象外と考えられます。
売上100億VND以下かどうかは、法人ごとに判定します。同じ法人の支店・事業所の売上は、年次の合算財務諸表に基づき合算します(政府令 398/2026/NĐ-CP 第3条3項b)。しかし、親会社や兄弟会社など、別法人であるグループ会社の売上と合算する規定はありません。
したがって、日本の親会社の売上が大きくても、ベトナム子会社が単独で100億VND以下であれば、条文上は対象になります。ベトナム国内に複数の子会社がある場合も、それぞれ単独で判定します。
15%・17%の軽減税率には、「ベトナム法人である子会社・関連会社で、関連する企業が要件を満たさない場合は適用しない」という除外規定があります(法人所得税法施行政府令(政府令 320/2025/NĐ-CP、2025/12/15)第11条4項c)。税務当局も、この除外規定は関連会社が要件を満たさない場合に限られると回答しています。
一方、30%減額には同様の除外規定がありません。そのため、大手グループの小規模なベトナム子会社では、次のような状態が生じます。
軽減税率(15%・17%)は、関連会社の除外規定により使えず、税率は20%のまま
ただし30%減額は受けられるため、実効税率は14%
例外として、2026年8月24日(国会決議の施行日)より後に、会社の分割(chia)・分離(tách)によってできた会社は、分割・分離後の全社の売上を合計して判定します。合計が100億VNDを超えれば、どの会社も減額を受けられません(政府令 398/2026/NĐ-CP 第3条1項・3項c)。
条文上は、「分割・分離」ではなく別会社を新たに設立して事業を分けた場合を直接とらえる規定はありません。しかし、国会審議の段階で、売上の分割・付け替えを防ぐ手立てを政府に求める意見が出ています。また、関連会社間の取引には移転価格規制がかかり、売上を付け替えれば移転価格の調査リスクが生じます。100億VNDは約38万USDにすぎず、節税額に対して再編の手間とリスクが見合わないと考えます。
判定に使う売上には、本業の売上(売上控除後)に加えて、金融収益とその他の収入が含まれます(政府令 398/2026/NĐ-CP 第3条3項)。本業が小さくても、為替差益、預金利息、固定資産の売却益などで100億VNDを超えることがあります。清算前の資産売却や不動産の処分を予定している会社は、特に注意が必要です。
日系子会社に多い4月〜3月の事業年度で、どの期間が「2026年度」「2027年度」に当たるかは、政府令に明記がありません。現時点では不明確なため、所轄の税務当局に事前に確認されることをお勧めします。
実際の売上が100億VNDを超えた場合は、減額分を含む不足額を納付します。個人事業主については、一定期限までは延滞金を課さないと明記されています。一方、法人にはその明文がなく、延滞金の扱いは税務管理法の施行政府令(政府令 252/2026/NĐ-CP)第24条3項に委ねられています。見込み違いのリスクは、法人の方が重いといえます。
政府令の施行は10月29日で、第3四半期の予定納付期限(10月30日)の前日でした。実務上は、第4四半期の予定納付か、年次の確定申告(12月決算の場合は2027年3月末まで)で反映するのが現実的です。
実効税率14%は15%を下回ります。グローバル・ミニマム課税の対象となる大規模グループ(連結売上7.5億ユーロ以上)は、ベトナムの国内ミニマム課税(国会決議 107/2023/QH15、2023/11/29)との関係も確認しておくとよいでしょう。ベトナム国内のグループ全体の売上・利益が小さければ、少額除外が使える可能性が高く、多くの場合は実害はないと思われます。
各子会社の2026・2027年度の売上見込みを、金融収益・その他の収入も含めて確認する
売上100億VND前後の会社は、予定納付の段階では減額せず、確定申告で反映する
暦年でない事業年度の会社は、どの期間が対象年度に当たるかを税務当局に事前確認する
減額だけを目的としたグループ再編は避ける