CastGlobal Law Vietnam
(CAST)についてABOUT US
私たちは、2013年にベトナムに設立した日本人弁護士とベトナム人弁護士の所属する日系の弁護士事務所です。ハノイ市とホーチミン市に拠点を有しています。
ベトナムでは、大きなトラブルにならないように日常的に法務を意識して経営することが重要ですが、実際には何が問題になりうるのかや日本との違いもわからず、法的な事柄によって日々の業務に集中できないことも多く生じています。
お客様に憂いなくビジネスに集中いただくため、"法務面からベトナムビジネスを伴走する身近なパートナー"として貢献していきます。


CASTの特徴FEATURES
- 01
-
ビジネスの現状・ベトナムのスピード感に合わせたスピーディーかつ柔軟な対応
- 02
-
タイムチャージに基づかないリーズナブルで相談しやすい顧問契約の設定
- 03
-
ベトナムのM&A、不動産、企業運営に関わる法務、知財戦略などの専門分野の支援実績
活用例
- 現地の担当弁護士にチャット・メールでいつでも気軽に相談できる環境。
- 自社の担当・駐在員が変わっても、過去の経緯から把握してアドバイスしてもらうことが可能。
- 会社の総務・法務スタッフとも普段からやりとりし、社内のコンプライアンス体制・意識向上にも。
導入事例CASES




ニュースNEWS
- お知らせ
- 2026.11.11
- CastGlobal
【登壇報告】CODA「日本コンテンツの将来展望セミナー」でベトナムの著作権保護の最新動向を講演しまし...
お知らせ
2026年11月11日 / CastGlobal Law Vietnam
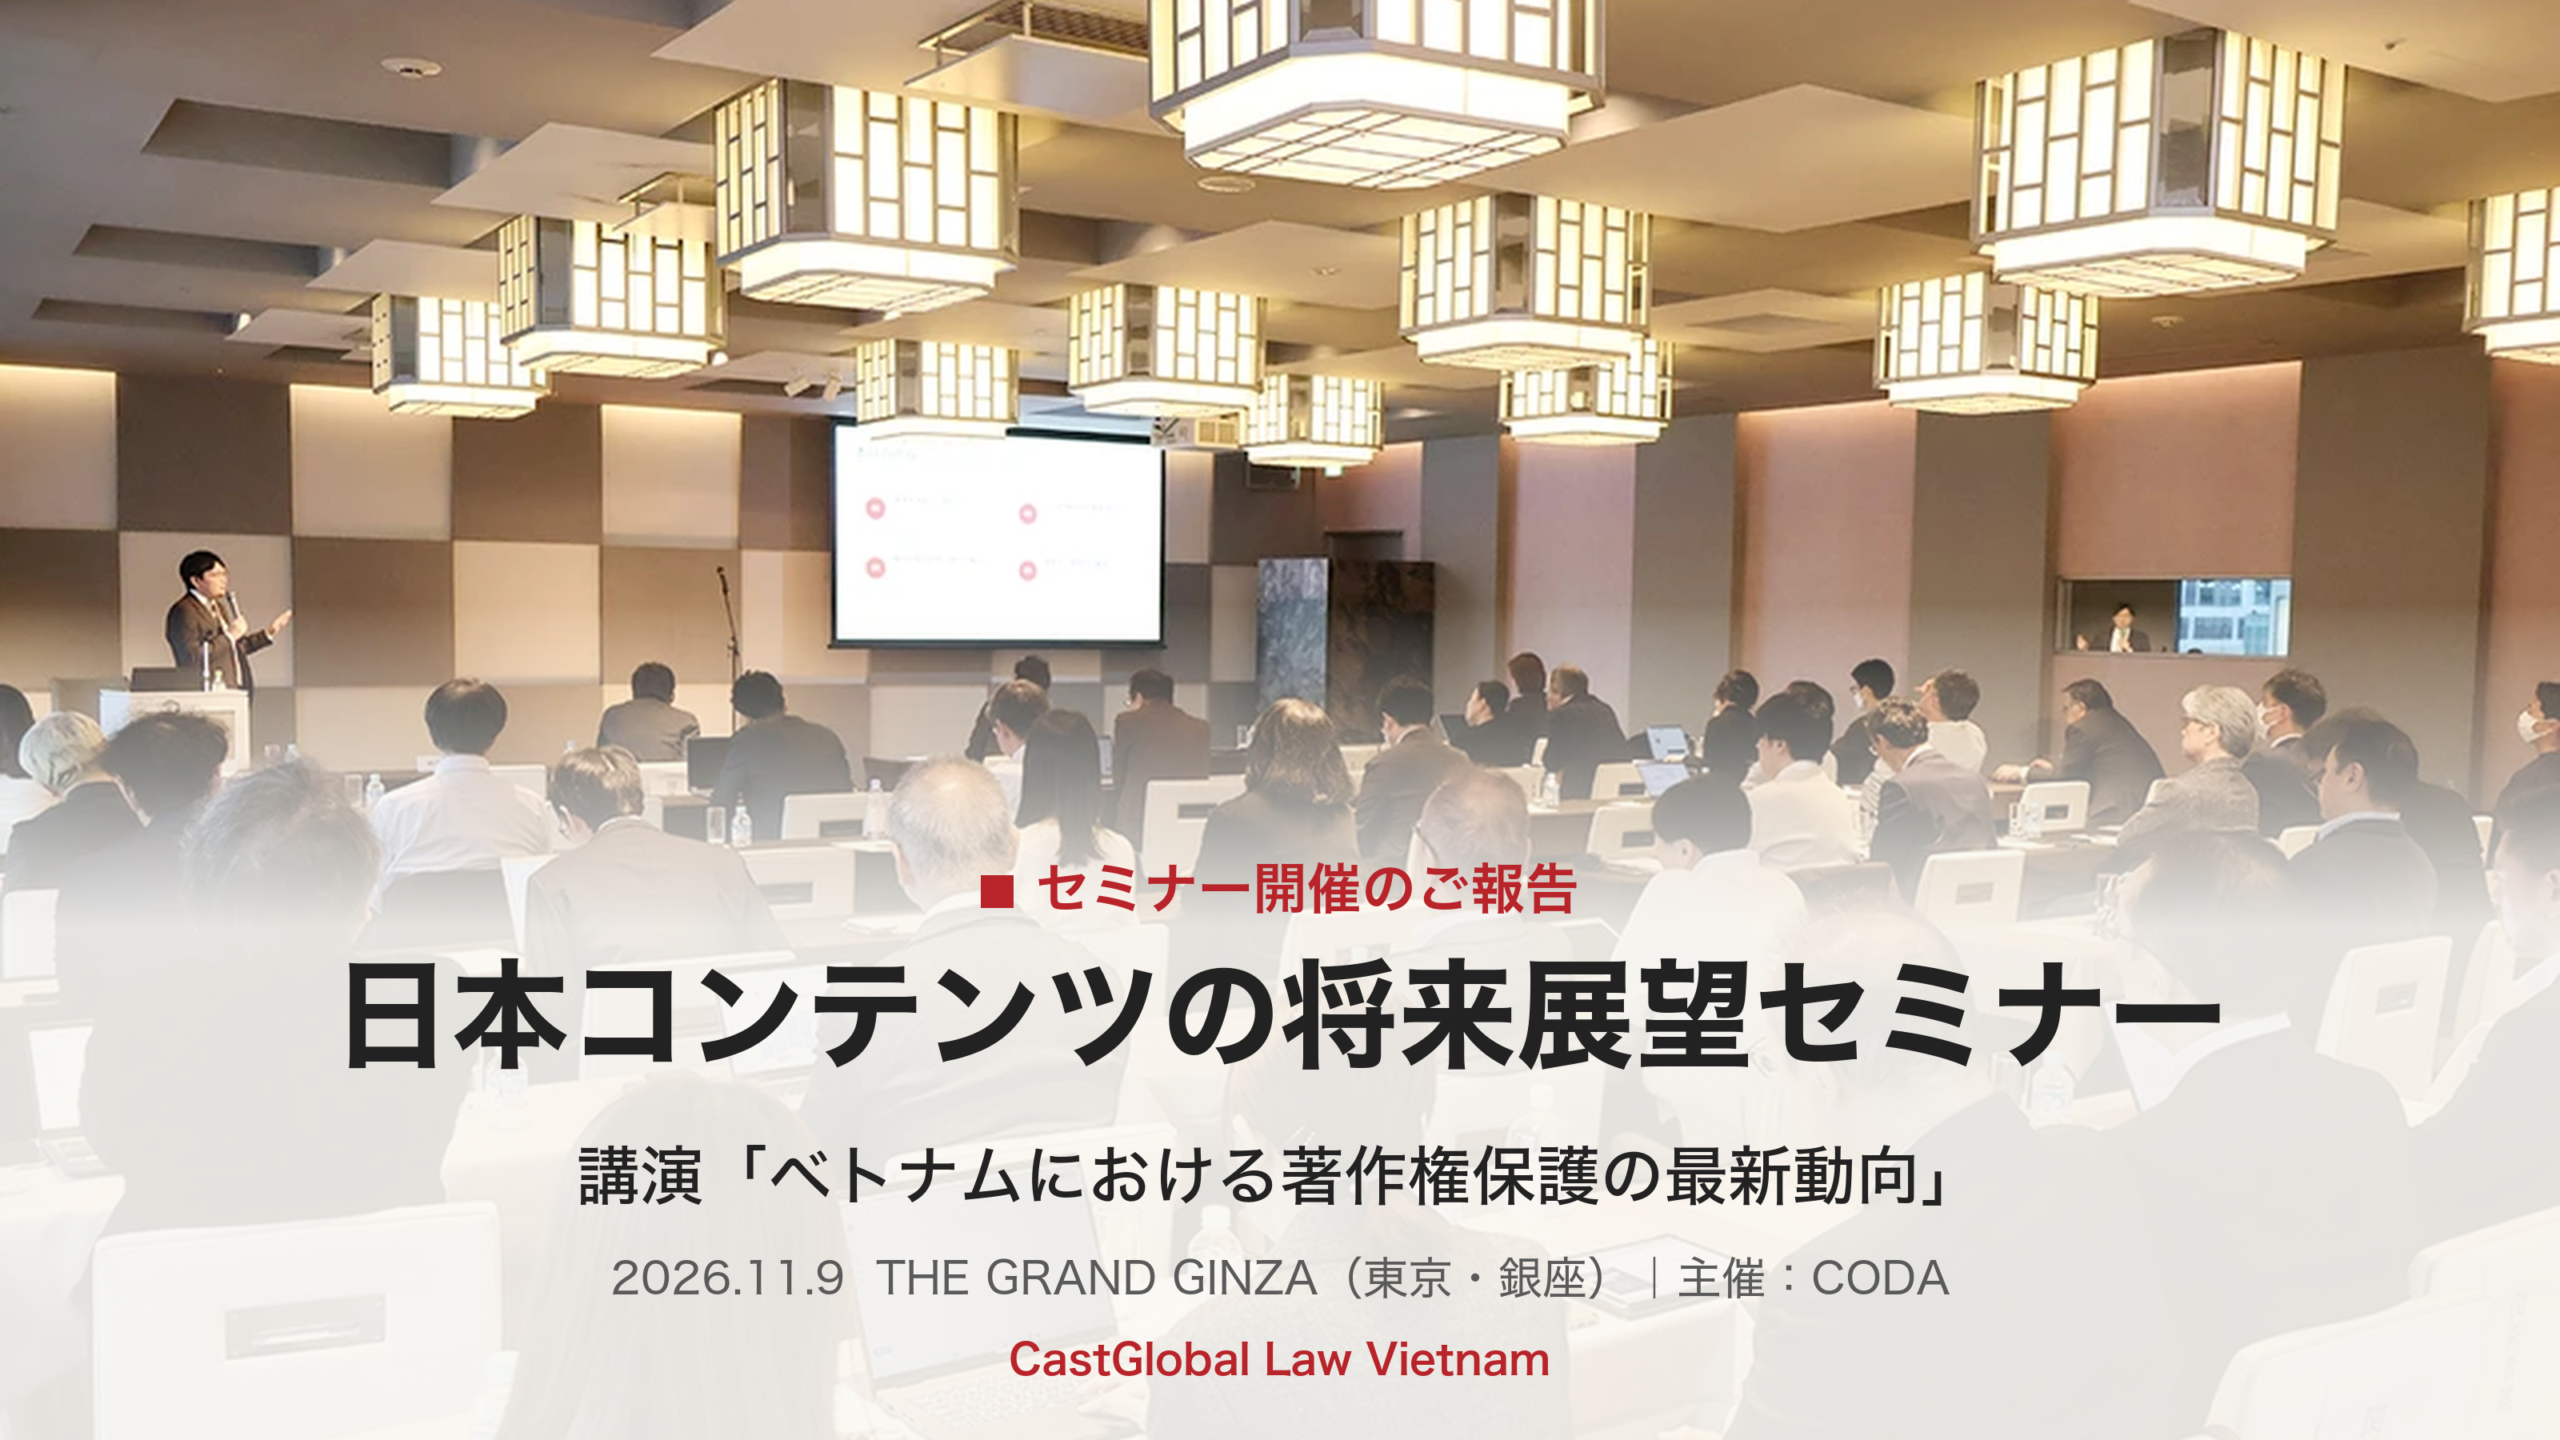
2026年11月9日、一般社団法人コンテンツ海外流通促進機構(CODA)主催の「日本コンテンツの将来展望セミナー」が東京・銀座で開催され、CODAベトナムセンター代表を務める当事務所代表 工藤拓人が登壇しました。
本セミナーは、政府の成長戦略でコンテンツ産業が重点分野の一つに位置づけられていることを背景に、CODAが主催したものです。経済産業省 文化創造産業課の梶直弘課長による基調講演「コンテンツ産業政策の最新動向」、CODA後藤健郎代表理事による今後の事業展望の講演に続き、当事務所代表が「ベトナムにおける著作権保護の最新動向―2026年施行の法制度改正と海賊版対策の実務―」と題して講演しました。
日時:2026年11月9日(月)15:00〜16:30
会場:THE GRAND GINZA(東京都中央区銀座)
主催:一般社団法人コンテンツ海外流通促進機構(CODA)
開催報告(CODA公式):「日本コンテンツの将来展望セミナー」を開催(CODAウェブサイト)
米国通商代表部(USTR)は2026年4月30日、スペシャル301条報告書でベトナムを知的財産保護の「優先国(Priority Foreign Country)」に指定し、5月29日には通商法301条に基づく調査を開始しました。これと前後して、ベトナム政府は首相の指示のもと、海賊版サイトの一斉取締りを進めています。大規模な映画・アニメの海賊版サイトの運営者が刑事立件されるなど、取締りは「警告・削除」から「刑事責任の追及」へと重心を移しつつあります。
法令
ポイント
知的財産法改正法(法律131/2025/QH15、2026年4月1日施行)
オンラインプラットフォーム事業者の責任の明確化、知的財産権の出資・担保・取引への活用など、「保護」から「活用」までを視野に入れた改正
著作権関連の政府令改正(政府令134/2026/NĐ-CP。政府令17/2023/NĐ-CPを改正)
AIの学習目的での著作物利用について、非商業目的の場合の要件、権利者による利用の留保(オプトアウト)、商業利用時の記録保存・使用料の支払い等のルールを新設
著作権分野の行政処分に関する政府令(政府令341/2025/NĐ-CP、2026年2月15日施行)
著作権・著作隣接権侵害に対する行政処分の枠組みを整備。侵害コンテンツの削除に応じないプラットフォーム事業者への処分も規定
刑事手続を動かすためには、権利者であることの証明、正規版の価格資料、侵害の規模を示す資料など、ベトナムの捜査機関・鑑定機関が求める形式で証拠をそろえることが欠かせません。また、ベトナムでは各公安当局、「著作権局」「著作権保護センター」「音楽著作権協会」など名称の似た組織が別々の役割を担っており、どの機関に何を依頼するかの見極めが、手続の成否を左右します。
セミナー後の動き:日越首脳が海賊版対策の協力強化に合意
トー・ラム書記長兼国家主席の訪日(2026年11月8日〜11日)にあわせて採択された「日本・ベトナム共同ビジョン声明」では、コンテンツ産業の健全な発展の観点からサイバー空間での著作権侵害対策の必要性が確認され、マンガやアニメの海賊版サイトについて、両国が協力を強化することで一致しました。首脳レベルの文書で漫画・アニメの海賊版対策が明記されたことは、今後の日越協力の大きな後押しになると考えられます。
当事務所は、2026年4月に開設されたCODAベトナムセンターの運営に携わり、日本の権利者とベトナムの関係当局・機関との連絡・調整を通じて、日本コンテンツの保護に取り組んでいます。ベトナムでのコンテンツ配信・ライセンス、知的財産の管理、侵害への対応についてお困りの際は、お気軽にご相談ください。
情報ソース: CODA「『日本コンテンツの将来展望セミナー』を開催」(https://coda-cj.jp/news/2941/)、外務省「日本・ベトナム共同ビジョン声明」(2026年11月)、USTR 2026 Special 301 Report、ベトナム法律131/2025/QH15、政府令134/2026/NĐ-CP、政府令341/2025/NĐ-CP、当事務所調査
免責事項: 本記事の内容は2026年11月11日時点の情報に基づいています。制度の詳細は今後変更される可能性があります。個別の案件については専門家にご相談ください。
- コラム
- 2026.11.03
- CastGlobal
【ベトナム労務】2027年1月1日からの最低賃金改定|政令399/2026/NĐ-CPのポイントと企...
速報
2026年11月3日 / CastGlobal Law Vietnam
ベトナム政府は2026年11月2日、労働契約に基づき働く労働者の最低賃金を定める政令第399/2026/NĐ-CP号(以下「政令399号」)を公布しました。2027年1月1日から、地域別の月額最低賃金は31万〜39万ドン(平均約7.8%)引き上げられ、第1地域では月額570万ドンとなります。本稿では、新しい最低賃金額、適用地域の判定ルール、社会保険・失業保険への波及、違反時の罰則、そして年内に企業が進めるべき実務対応を、ベトナム現地の日系法律事務所の観点から整理します。
本稿のポイント
2027年1月1日施行。現行の政令293/2025/NĐ-CPは同日で失効します。
月額最低賃金は第1地域570万ドン、第4地域404万ドン。上昇率は第4地域が最も高く約9.2%です。
失業保険料の算定上限(最低賃金の20倍)も連動し、第1地域では月1億1,400万ドンに上がります。
ハイフォン・フンイエン・ダナン・ドンナイ・ホーチミン市の一部で地域区分の見直しが行われており、「金額」と「地域」の二重の変更に注意が必要です。
最低賃金を下回る支払いは、組織の場合最大1億5,000万ドンの罰金に加え、不足額と利息の支払いが命じられます。
政令399号は、ファム・ティ・タイン・チャー(Phạm Thị Thanh Trà)副首相が政府を代表して署名し、2026年11月2日に公布されました。2027年1月1日から施行され、2026年1月1日から適用されている政令293/2025/NĐ-CP(以下「政令293号」)に代わるものです。
適用対象は、労働法に基づく労働契約で働く労働者と、これを雇用する使用者(企業、機関、組織、協同組合、世帯、個人)です。外資系企業・日系企業も当然に対象となります。
今回の改定額は、2026年7月16日に国家賃金評議会が全会一致で合意した「平均7.8%引き上げ」の勧告をそのまま採用したものです。なお、労働側(ベトナム労働総同盟)は当初、平均9.8%または8.5%の2案を提示していましたが、最終的に7.8%で労使が歩み寄った形です。前回(政令293号、2026年1月施行)の平均7.2%に続き、2年連続で7%を超える引き上げとなります。
政令399号第3条1項は、地域別の最低賃金を次のとおり定めています(上昇率は当事務所算出)。
地域
現行
(政令293号)
2027年1月1日〜
(政令399号)
増加額
上昇率
第1地域
5,310,000
5,700,000
+390,000
約7.3%
第2地域
4,730,000
5,080,000
+350,000
約7.4%
第3地域
4,140,000
4,450,000
+310,000
約7.5%
第4地域
3,700,000
4,040,000
+340,000
約9.2%
地域
現行(政令293号)
2027年1月1日〜(政令399号)
増加額
第1地域
25,500
27,400
+1,900
第2地域
22,700
24,400
+1,700
第3地域
20,000
21,400
+1,400
第4地域
17,800
19,400
+1,600
金額の上がり幅は第1地域が最大ですが、上昇「率」では第4地域(約9.2%)が最も高くなっています。地方の工場など第3・第4地域に拠点を持つ企業ほど、人件費への影響を相対的に大きく見積もっておく必要があります。
適用される最低賃金は、会社の本店所在地ではなく「使用者が活動している場所」で決まります。政令399号の判定ルールは次のとおりです。
原則:使用者が活動する地域の最低賃金を適用します。
支店・事業所:最低賃金の異なる地域に支店等がある場合、各支店等が所在する地域の最低賃金を適用します(本社が第1地域でも、第3地域の工場には第3地域の金額が適用されます)。
工業団地等:工業団地、輸出加工区、ハイテクパーク、集中デジタル技術区、特別経済区、自由貿易区、ハイテク農業区が複数の地域にまたがる場合は、そのうち最も高い最低賃金を適用します。
名称変更・分割:地名の変更や分割があった地域では、新たな規定が出るまで変更・分割前の地域の最低賃金を一時的に適用します。
新設・統合:最低賃金の異なる複数の地域から新設された地域では、新たな規定が出るまで最も高い最低賃金を適用します。
地域ごとの区分は政令399号の付録(Phụ lục)で定められています。2025年7月の地方行政再編(34省・市体制、郡レベルの廃止)以降、区分はコミューン・坊(xã・phường)単位で指定されています。
内務省が2026年9月に公表した政令草案では、ハイフォン市、フンイエン省、ダナン市、ドンナイ市、ホーチミン市の5地方で区分の引き上げが提案されていました。たとえばホーチミン市では、旧バリア・ブンタウ省のBà Rịa、Long Hương、Tam Long、Long Hải、Long Điền、Châu Đức方面のほか、Cần Giờ、Côn Đảo特区などを第2地域から第1地域に引き上げる案が示されていました。該当地域では、金額の改定と地域の格上げが同時に生じるため、実質的な上昇幅が大きくなります。
ご注意
上記の区分見直しは草案段階の情報です。最終的な区分は、公布された政令399号の付録で拠点ごとに必ずご確認ください。特に、統合後の新しい坊・コミューン名と、従来の住所表記(旧区・旧県名)の対応関係を取り違えるケースが見られます。行政再編による地域区分の変化については、最低賃金の区分変更へ|128/2025/NĐ-CPの要点と実務影響もあわせてご参照ください。
最低賃金の根拠は労働法(法律第45/2019/QH14号)第91条で、「通常の労働条件の下で最も単純な業務を行う労働者に支払われる最も低い賃金」と定義されています。地域ごとに月額・時間額で定め、政府が国家賃金評議会の勧告に基づいて決定します。
政令399号第4条は、月給制の労働者について、所定労働時間を勤務し合意した労働基準・業務を完了した場合の「業務または職位に応じた賃金(mức lương theo công việc hoặc chức danh)」が月額最低賃金を下回ってはならないと定めています。労働法第90条は賃金を「業務・職位に応じた賃金額」「手当」「その他の補助」で構成されるものとしており、最低賃金と比較されるのは手当を除いた基本給部分であると解されています。手当を含めた総支給額で最低賃金を上回っていても、基本給が下回っていれば違反となる点にご注意ください。
また、週給・日給・出来高給・請負給の労働者については、所定労働時間を基準に月額または時間額に換算したうえで、最低賃金を下回っていないかを判断します。
月額換算:週給×52週÷12か月、日給×月の所定労働日数、または月の所定労働時間内の出来高給・請負給
時間額換算:週給・日給÷週・日の所定労働時間、または出来高給・請負給÷所定労働時間
政令399号は、使用者に対し、労働契約、労働協約、社内規程の内容を見直し、必要な調整を行うことを求めています。そのうえで、残業代、深夜労働手当、現物での補給などの法定の賃金制度を廃止・削減してはならないと明記しています。
さらに、労働契約や労働協約などで既に合意している、政令399号より労働者に有利な条件は、当事者間で別段の合意をしない限り引き続き適用されます。政令は例として次のような制度を挙げています。
職業訓練・学習を要する業務・職位について、最低賃金より少なくとも7%高く支払う制度
重労働・有害・危険な業務について、通常条件の同等業務より少なくとも5%(特に重労働・有害・危険な業務は7%)高く支払う制度
これらの「7%・5%上乗せ」は、2022年以降の政令では一律の法的義務とはされていませんが、旧制度に沿って労働契約や賃金規程に組み込んでいる企業は少なくありません。その場合、最低賃金の改定に合わせて上乗せ後の金額も見直す必要があります。上乗せ規定を廃止したい場合は、労働者との合意が必要となり、一方的な廃止は紛争の原因となりますので慎重な対応をお勧めします。
雇用法(法律第74/2025/QH15号、2026年1月1日施行)第34条2項により、失業保険料の算定基礎となる賃金の上限は「地域別月額最低賃金の20倍」とされています。そのため、今回の改定により上限額も自動的に上がります。
地域
2026年の上限(VND/月)
2027年1月〜の上限(VND/月)
第1地域
106,200,000
114,000,000
第2地域
94,600,000
101,600,000
第3地域
82,800,000
89,000,000
第4地域
74,000,000
80,800,000
管理職やエンジニアなど、基本給が上限を超える高所得のベトナム人従業員を多く抱える企業では、失業保険料の会社負担・本人負担がともに増える点にご注意ください。
これに対し、強制社会保険・健康保険の算定上限は、社会保険法(法律第41/2024/QH15号)上、地域別最低賃金ではなく「基準額(mức tham chiếu)」の20倍とされています。現在の基準額は2026年7月1日以降の基礎給と同額の253万ドンで、上限は5,060万ドンです。この上限は今回の政令399号では変わりません。「最低賃金が上がる=すべての保険料の上限が上がる」わけではない点は、給与担当者の方とも共有しておくと安全です。
基本給を最低賃金ぎりぎりに設定している従業員については、基本給の引き上げに伴い、社会保険・健康保険・失業保険の算定基礎、および労働組合費(社会保険算定賃金総額の2%)も連動して増加します。
労働分野の行政違反処罰を定める政令283/2026/NĐ-CP(2026年9月10日施行、旧政令12/2022/NĐ-CPに代わるもの)第23条は、最低賃金を下回る賃金の支払いに対し、違反した労働者数に応じて次の罰金を定めています。
違反対象の労働者数
個人の場合(VND)
組織(会社)の場合(VND)
1〜10人
2,000万〜3,000万
4,000万〜6,000万
11〜50人
3,000万〜5,000万
6,000万〜1億
51人以上
5,000万〜7,500万
1億〜1億5,000万
組織に対する罰金は個人の2倍とされています。罰金に加え、不足していた賃金の全額と、国営商業銀行が公表する要求払預金の最高金利で計算した利息の支払いが是正措置として命じられます。罰金額そのものよりも、従業員全員分の差額と利息を遡って支払うことになる点が、実務上の大きなリスクです。
施行まで約2か月です。2027年1月分の給与計算に間に合うよう、次の順で準備を進めることをお勧めします。
拠点ごとの地域判定:本社・支店・工場・倉庫など、すべての事業所について政令399号の付録で地域区分を確認します。区分見直しの対象となった5地方に拠点がある場合は特に入念に確認してください。
基本給の点検:手当を除いた基本給が新しい最低賃金(および上乗せ規定がある場合はその金額)を下回っていないか、従業員ごとに確認します。
賃金テーブル全体の調整:下位等級だけを引き上げると、上位等級との差が縮まり、不公平感や離職の原因になります。等級間の差をどう維持するかを含めて検討します。
書面の見直し:労働契約(付録の締結を含む)、賃金規程、労働協約、就業規則など、最低賃金に言及する社内文書を整合させます。賃金テーブルを改定した場合は、職場に公示する必要があります。
保険料の再計算とシステム設定:社会保険・健康保険・失業保険・労働組合費の算定額を再計算し、失業保険の新上限を給与システムに反映します。
取引契約の価格改定条項の確認:警備・清掃・社員食堂・人材派遣・構内請負など、人件費が中心の外注契約では、最低賃金の改定を理由とする値上げ要請が想定されます。逆に、自社がサービスを提供する側であれば、価格改定条項の有無を確認し、顧客との交渉を早めに始めることをお勧めします。
2027年度予算への反映と社内周知:日本本社への予算説明では、最低賃金そのものの上昇だけでなく、賃金テーブル全体の調整や保険料の増加を含めた総額で示すと、承認が得やすくなります。
2026年1月の平均7.2%に続き、2027年1月にも平均約7.8%の引き上げが実施されます。ベトナムでは最低賃金が毎年のように7%前後のペースで上がっていく前提で、中長期の人件費計画を立てることが現実的です。
今回は金額の改定に加え、一部地方で地域区分の見直しも行われています。「自社の拠点はどの地域か」「基本給だけで最低賃金を満たしているか」「上乗せ規定や外注契約への波及はないか」という3点を年内に確認しておくことで、施行後のトラブルを防ぐことができます。賃金規程や労働契約の見直し、地域判定でご不明な点があれば、お気軽に当事務所までご相談ください。
関連コラム
ベトナム最低賃金案 2026年7.2%UP|地域別新額と企業が取るべき対応
【ベトナム労務】2024年7月1日からの最低賃金の変更について
最低賃金の区分変更へ|128/2025/NĐ-CPの要点と実務影響(2025年7月1日〜)
【資料ダウンロード】ベトナム労務Q&A
情報ソース:政令399/2026/NĐ-CP全文および付録(ベトナム政府電子情報ポータル xaydungchinhsach.chinhphu.vn、2026年11月3日掲載)/国家賃金評議会第2回会合の結果(同ポータル、2026年7月20日掲載)/内務省「2027年1月1日からの最低賃金適用地域リスト(草案)」(同ポータル、2026年9月29日掲載)/労働法(法律第45/2019/QH14号)/雇用法(法律第74/2025/QH15号)/社会保険法(法律第41/2024/QH15号)/政令283/2026/NĐ-CP/当事務所独自調査。上昇率・保険料上限額は当事務所の算出によります。
免責事項:本記事の内容は2026年11月3日時点の情報に基づいています。制度の詳細や運用は今後変更される可能性があります。個別の案件については専門家にご相談ください。
- コラム
- 2026.10.31
- CastGlobal
ベトナム法人税30%減額(2026・2027年度)|日系子会社は対象?親子合算・注意点を整理...
速報
2026年10月31日 / CastGlobal Law Vietnam
ベトナムで、売上100億VND(約38万USD)以下の企業の法人税を、2026・2027年度の2年間に限り30%減額する政府令が、2026年10月29日に施行されました。日系の100%子会社も対象になり得る一方、売上の数え方や見込み違いの際の追納など、実務上の注意点もあります。本稿では、ベトナム現地の日系法律事務所の観点から、制度の背景と要点、グループ会社の扱いを整理します。
本稿のポイント
売上100億VND以下の企業・組織は、2026・2027年度の法人税額が30%減額されます。
既存の軽減税率(15%・17%)と重ねて使え、実効税率は最も低い場合で10.5%になります。
売上の判定は法人単位で、親会社やグループ会社の売上とは合算しません。
判定に使う売上には金融収益やその他の収入も含まれ、見込みが外れた場合は追納が必要です。
今回の減税は、2段階で制度が整いました。まず、法人・個人の所得税減税に関する国会決議(国会決議 43/2026/QH16、2026/8/24)で枠組みが決まりました。その細則を定める政府令(政府令 398/2026/NĐ-CP、2026/10/29)が施行されたことで、実際の申告に反映できる状態になりました。
項目
内容
対象
ベトナム法に基づき設立された企業、協同組合、公的事業単位、その他の組織
売上要件
各年度の年間売上が100億VND(約38万USD)以下
減額の内容
納付すべき法人税「額」の30%(税率の引下げではありません)
対象年度
2026年度・2027年度(2026年度は年度全体に適用)
適用方法
四半期の予定納付の段階で、会社が自ら減額を計算
なお、同じ国会決議・政府令で、売上100億VND以下の個人事業主の所得税も30%減額されています。本稿では、法人税の部分を中心に解説します。
2026年は、国際的な紛争の影響で燃料価格が高騰しました。政府はガソリン等にかかる税を引き下げるなど、物価対策を重ねてきました。6月には、法人税・付加価値税・個人所得税・土地賃料の納付期限を延長する措置もとられています(政府令 245/2026/NĐ-CP、2026/6/27)。
納付期限の延長は資金繰りを助けますが、最終的な税負担は変わりません。今回の30%減額は、税額そのものを減らすもので、支援を一段進めた形といえます。財務大臣は国会で、小規模事業者の困難を和らげて生産・事業を安定させるとともに、インフレ抑制とマクロ経済の安定にもつなげると説明しています。
政府は、VCCI(ベトナム商工会議所)などが行った調査で、売上規模がごく小さい事業者ほど苦境にあり、耐える力も弱いことが示されたとしています。そこで、対象を売上100億VND以下に絞りました。税収減は、2年間で約6.7兆VND(約2.55億USD)と見込まれています。
当初は10月の国会会期で審議する予定でしたが、これを前倒しし、8月の臨時会で出席議員481人中480人の賛成により可決されました。国会決議は成立と同時に施行されています。
当事務所の見方
制度の主眼は、個人事業主と零細企業の支援です。日系子会社が対象に入るのは、副次的な効果と思われます。後述のとおり、外資子会社の扱いについて細かな定めがないことも、この制度設計から理解できます。
ベトナムでは、法人所得税法(Law 67/2025/QH15)により、年間総売上30億VND以下の企業に15%、30億VND超500億VND以下の企業に17%の軽減税率が適用されています(標準税率は20%)。
今回の30%減額は、税率ではなく「税額」を減らす仕組みです。そのため、軽減税率と重ねて使えます。30%減額後の実効税率は、次のとおりです。
区分(年間総売上)
適用税率
30%減額後の実効税率
30億VND以下
15%
10.5%
30億VND超〜100億VND以下
17%
11.9%
100億VND以下だが、関連会社要件により標準税率が適用される会社
20%
14%
他の優遇税制を受けている会社は、優遇分を控除した後の税額に30%減額をかけます。また、減額の対象となる税額は、キャピタルゲインなど法人所得税法第18条3項の所得を含む、その年度の全所得にかかる税額です(政府令 398/2026/NĐ-CP 第3条2項)。
対象は「ベトナム法に基づき設立された企業・組織」です。ベトナムで設立した日系の100%子会社も、これに当たります。一方、駐在員事務所や、外国契約者税(FCT)で課税される外国法人は、ベトナム法に基づき設立された組織ではないため、対象外と考えられます。
売上100億VND以下かどうかは、法人ごとに判定します。同じ法人の支店・事業所の売上は、年次の合算財務諸表に基づき合算します(政府令 398/2026/NĐ-CP 第3条3項b)。しかし、親会社や兄弟会社など、別法人であるグループ会社の売上と合算する規定はありません。
したがって、日本の親会社の売上が大きくても、ベトナム子会社が単独で100億VND以下であれば、条文上は対象になります。ベトナム国内に複数の子会社がある場合も、それぞれ単独で判定します。
15%・17%の軽減税率には、「ベトナム法人である子会社・関連会社で、関連する企業が要件を満たさない場合は適用しない」という除外規定があります(法人所得税法施行政府令(政府令 320/2025/NĐ-CP、2025/12/15)第11条4項c)。税務当局も、この除外規定は関連会社が要件を満たさない場合に限られると回答しています。
一方、30%減額には同様の除外規定がありません。そのため、大手グループの小規模なベトナム子会社では、次のような状態が生じます。
軽減税率(15%・17%)は、関連会社の除外規定により使えず、税率は20%のまま
ただし30%減額は受けられるため、実効税率は14%
例外として、2026年8月24日(国会決議の施行日)より後に、会社の分割(chia)・分離(tách)によってできた会社は、分割・分離後の全社の売上を合計して判定します。合計が100億VNDを超えれば、どの会社も減額を受けられません(政府令 398/2026/NĐ-CP 第3条1項・3項c)。
条文上は、「分割・分離」ではなく別会社を新たに設立して事業を分けた場合を直接とらえる規定はありません。しかし、国会審議の段階で、売上の分割・付け替えを防ぐ手立てを政府に求める意見が出ています。また、関連会社間の取引には移転価格規制がかかり、売上を付け替えれば移転価格の調査リスクが生じます。100億VNDは約38万USDにすぎず、節税額に対して再編の手間とリスクが見合わないと考えます。
判定に使う売上には、本業の売上(売上控除後)に加えて、金融収益とその他の収入が含まれます(政府令 398/2026/NĐ-CP 第3条3項)。本業が小さくても、為替差益、預金利息、固定資産の売却益などで100億VNDを超えることがあります。清算前の資産売却や不動産の処分を予定している会社は、特に注意が必要です。
日系子会社に多い4月〜3月の事業年度で、どの期間が「2026年度」「2027年度」に当たるかは、政府令に明記がありません。現時点では不明確なため、所轄の税務当局に事前に確認されることをお勧めします。
実際の売上が100億VNDを超えた場合は、減額分を含む不足額を納付します。個人事業主については、一定期限までは延滞金を課さないと明記されています。一方、法人にはその明文がなく、延滞金の扱いは税務管理法の施行政府令(政府令 252/2026/NĐ-CP)第24条3項に委ねられています。見込み違いのリスクは、法人の方が重いといえます。
政府令の施行は10月29日で、第3四半期の予定納付期限(10月30日)の前日でした。実務上は、第4四半期の予定納付か、年次の確定申告(12月決算の場合は2027年3月末まで)で反映するのが現実的です。
実効税率14%は15%を下回ります。グローバル・ミニマム課税の対象となる大規模グループ(連結売上7.5億ユーロ以上)は、ベトナムの国内ミニマム課税(国会決議 107/2023/QH15、2023/11/29)との関係も確認しておくとよいでしょう。ベトナム国内のグループ全体の売上・利益が小さければ、少額除外が使える可能性が高く、多くの場合は実害はないと思われます。
各子会社の2026・2027年度の売上見込みを、金融収益・その他の収入も含めて確認する
売上100億VND前後の会社は、予定納付の段階では減額せず、確定申告で反映する
暦年でない事業年度の会社は、どの期間が対象年度に当たるかを税務当局に事前確認する
減額だけを目的としたグループ再編は避ける
- コラム
- 2026.10.23
- CastGlobal
【重要】Beneficial Owner(BO)情報の速やかな申告の推奨...
最近、財務省は公文第13767/BTC-DNTN号を発出し、省級事業登録機関に対して、年末の4か月間に企業のBOに関する事項を重点的に検査するよう要求するとともに、公文書第3164/DNTN-GS号で、2025年7月1日から現在までに設立または変更登録を行ったものの、BOに関する申告情報がない企業のリスト(以下「2025年7月1日以降に変更したもののBO未申告の企業リスト」といいます。)を作成しました。これは、地方当局がBO情報の申告に関する規定の遵守状況を優先的に検査すべき企業のリストです。
詳細なリストは、THƯ VIỆN PHÁP LUẬT(ベトナム法令データベース)の掲載ページをご参照ください。
本稿では、BOに関する法律規定の概要、及びBO申告に関する規定を遵守するために企業が行うべき手続についてご説明いたします。
2025年改正企業法第1条1項d号によれば、BOとは、企業の定款資本を実質的に所有する、または企業に対する支配権を有する個人をいいます。BOを特定するにあたり、企業は以下の基準に基づきます。
(i) 所有基準:直接もしくは間接に、または直接及び間接の双方により、定款資本/議決権付株式総数の25%以上を所有する個人。
本基準(i)を満たす個人がいない場合、企業は次の基準(ii)を検討します。
(ii) 実質的支配基準:法令の定めに従い、企業の一定の事項について支配権を有する個人。
(iii) 経営責任基準:上記基準(i)、(ii)を満たす個人がいない場合、企業は、企業を代表して行動する最大の権限を有する企業の管理者である個人1名をBOとして特定し、申告します。
2026年7月23日より前に有効であった規定では、企業にBOが存在しない場合もありました。しかし、現行規定においては、2026年7月23日以降、すべての企業に少なくとも1名のBOが存在するものと理解できます。
BOの特定方法の詳細については、2026年7月23日施行の政令第296/2026/NĐ-CP号第3条の規定をご参照ください。
BO情報の申告には、初回申告と、申告済みBO情報に変更があった場合の通知が含まれます。
① 初回申告(2025年改正企業法第3条第1項参照)
2025年7月1日以降に設立された企業:企業設立時に、企業設立登録書類とともにBO情報を申告します。
2025年7月1日より前に設立登録された企業:直近の企業登録内容の変更登録/変更通知手続(以下「企業情報変更手続」といいます。)を行う際に併せてBO情報を申告します。また、企業が希望する場合は、それより早く申告することも可能です。
② 申告済みBO情報の変更通知:変更が生じた日から10日以内(政令第168/2025/ND-CP号第52条1項ご参照)。
申請書類:
企業登録内容変更通知書(通達第121/2026/TT-BTC号 Template No.12)
企業のBOリスト(通達第121/2026/TT-BTC号 Template No.10)
申請方法:国家企業登録ポータル(dangkykinhdoanh.gov.vn)にてオンラインで行います。操作方法は、企業情報変更手続を行う場合と同様です。
(政令第288/2026/NĐ-CP号第2条ご参照)
違反行為
罰金
直近の企業情報変更手続を行う際にBO情報を申告しなかった場合
7,000万ドン以上1億ドン以下
BO情報に変更が生じたにもかかわらず、申告済みBO情報の変更通知が遅延した、または通知しなかった場合
遅延期間に応じて1,000万ドン以上7,000万ドン以下
① 企業が「BOなし」と申告していた場合
2025年7月1日以降、企業が企業情報変更手続を行う際、一部の省・市の事業登録機関はBOに関する申告を企業に求めていました。そして、当該時点でBOが存在しないと企業が判断した場合、当局は通常「BOなし」と明記するよう求めていました。
しかし、過去に企業が「BOなし」と申告したことは、BOに関する申告を行ったものと判断される可能性があります。
上記1.で分析したとおり、新規定により、2026年7月23日以降、すべての企業に少なくとも1名のBOが存在することになったと考えられるため、企業は、新規定に基づきBOが存在することとなった時点(2026年7月23日)から10日以内に、BO情報を「BOなし」から「BOあり」に変更通知手続を行い、具体的なBO情報を申告しなければならなかったと解釈される可能性があります。
そのため、罰則を受けるリスクを最小限に抑えるため、申告済みBO情報の変更通知手続を速やかに行うことを推奨いたします。現在、各省・市の財務局はBO申告に関する指導公文を発出しており、検査・処罰を行う前に、企業が補充手続を行うための一定の期間を設けています。企業は、地方財務局の通知を自主的に確認し、適切に対応することをお勧めします。
② 2025年7月1日から2026年7月23日より前までの間に企業情報変更手続を行い、BOに関する申告をしなかった場合
手続実施時点において、旧法令上BOが存在せず、BOに関する事項を一切申告しなかった場合、法的な問題はありません。
なお、新法令により、2026年7月23日以降、企業には必ず少なくとも1名のBOが存在するため、次回の企業情報変更手続を行う際に、BOの初回申告を行うようご留意ください。
③ 2026年7月23日以降に企業情報変更手続を行い、BOに関する申告をしなかった場合
上記1.でご説明したとおり、2026年7月23日以降、企業には少なくとも1名のBOが存在し、企業情報変更手続を行う際に初回申告をしなければなりません。当該申告を漏らしていた場合は、罰則を回避するため、速やかに補充申告を行う必要があります。
新法令により、2026年7月23日以降、企業には必ず少なくとも1名のBOが存在するため、次回の企業情報変更手続を行う際に、BOの初回申告を行うようご留意ください。
BO情報の特定には、企業の資本構成及び権限構造について明確かつ具体的な理解が必要となるため、各企業の担当者の方には自ら主体的に社内確認を行い、BOを特定した上で、法令に従って申告することを推奨いたします。弊所によるサポートをご希望の場合は、お気軽にご連絡ください。
関連コラムは以下。
ベトナム受益所有者(BO)規制改正|政令296の三段階基準と罰則強化

- コラム
- 2026.10.20
- CastGlobal
ベトナム商標制度の基礎【寄稿のおしらせ】...
このたび、株式会社スタディストが運営する生産性向上の専門メディア「リンオペ」に、当事務所代表弁護士・工藤拓人による寄稿記事が掲載されました。
リンオペ|ASEAN・海外展開|寄稿記事(2026年10月19日公開)
ベトナム商標制度の基礎
日本法との違いから見る出願・登録と権利保護
執筆:工藤 拓人(CastGlobal Law Vietnam Co., Ltd. 代表弁護士)
記事を読む(外部サイト) ›
本記事では、ベトナム知的財産法に基づき、商標の出願・登録から権利保護までの基本的な制度を、日本の商標法との比較を交えて解説しています。主なトピックは以下のとおりです。
商標権の発生と保護要件(識別力、不登録事由など)
出願人の範囲と出願から登録までの流れ
存続期間の起算点(日本法との違い)と期限管理上の注意点
権利の内容と侵害行為の類型
不使用取消しその他の取消し事由
譲渡・ライセンスの要件と登録の効力
民事・行政・刑事によるエンフォースメント
ベトナムへの進出や現地での事業展開を検討されている企業の皆様にとって、商標戦略を考えるうえでの基礎資料としてご活用いただければ幸いです。
当事務所では、ベトナムにおける商標出願・登録、模倣品対策、ライセンス契約の作成・レビューなど、知的財産に関するご相談を日本人弁護士とベトナム人弁護士が連携してお受けしております。お気軽にお問い合わせください。